
Le dossier de crédit est un document qui regroupe les informations sur vos habitudes de crédit et de remboursement : prêts, cartes de crédit, soldes, retards de paiement et autres renseignements financiers. Au Québec, il est constitué par les bureaux de crédit Equifax et TransUnion et permet notamment aux prêteurs d’évaluer votre solvabilité.
Vous pouvez consulter gratuitement votre dossier de crédit, vérifier les informations qu’il contient et demander la correction d’éventuelles erreurs. Comprendre son fonctionnement permet aussi de mieux connaître les conséquences de certaines difficultés financières sur votre accès au crédit.
Si des dettes impayées ou des retards de paiement affectent votre situation financière, Groupe Leblanc Syndic peut vous aider à faire le point sur votre endettement et à explorer les solutions adaptées à votre situation, lors d’une consultation gratuite et sans engagement.
Qu’est-ce qu’un dossier de crédit ?
Un dossier de crédit est un fichier à votre nom, tenu par les agences d’évaluation du crédit. Il contient des renseignements personnels et l’ensemble de votre historique d’utilisation du crédit au Canada. Il sert à évaluer votre niveau d’endettement, la régularité de vos paiements et le risque que vous représentez pour un prêteur.
Votre dossier se crée dès l’obtention de votre premier produit de crédit rapporté à l’un ou les deux bureaux de crédit : carte de crédit, prêt auto, compte cellulaire, etc. Sans expérience de crédit (nouvel arrivant ou jeune adulte), vous pouvez ne pas avoir de dossier, ce qui complique l’accès à certains produits financiers.
Le dossier de crédit est distinct de la cote de crédit. Le dossier est la matière première ; la cote en est le résultat chiffré, détaillé plus loin.
Que contient un dossier de crédit ?
Le contenu peut légèrement différer entre Equifax Canada et TransUnion Canada, selon les prêteurs qui transmettent leurs données à chaque bureau. Toutes ces informations alimentent à la fois le dossier et la cote de crédit. On y retrouve aussi les demandes d’enquête et certains événements juridiques ou d’insolvabilité.
Les renseignements personnels et les comptes de crédit
- Renseignements personnels : nom complet, anciens noms, date de naissance, adresse actuelle et précédentes, numéro de téléphone, parfois employeur actuel ou passé.
- Ces informations servent à bien vous identifier et à éviter de mélanger votre dossier avec celui d’une autre personne portant un nom similaire.
- Comptes de crédit : cartes de crédit, prêts personnels, marges de crédit, prêts auto, prêts étudiants, parfois comptes de télécommunications.
- Pour chaque compte, on retrouve : nom du prêteur, type de crédit, limite ou montant du prêt, solde actuel, fréquence des paiements, date d’ouverture, statut (ouvert, fermé, en recouvrement).
- Certains rapports incluent la cote de paiement R/I/M/O : par exemple, R1 signifie paiements à jour, R2 indique un retard de 30 jours, et ainsi de suite.
Les retards de paiement, les dettes et les inscriptions publiques
Retards de paiement, comptes envoyés en agences de recouvrement, comptes radiés, jugements civils, saisies, hypothèques légales, faillites et propositions de consommateur sont aussi présents dans votre dossier.
Plus un retard est récent et important, plus il affecte votre cote. Les informations négatives peuvent rester sur votre dossier pendant plusieurs années.
Au Québec, cesi nformations sont transmises par les créanciers, les tribunaux ou par le Bureau du Surintendant des faillites. Des retards fréquents dans un dossier indiquent un risque élevé de non-remboursement
Comment fonctionne un dossier de crédit ?
Le fonctionnement repose sur un échange continu entre vos créanciers et les bureaux de crédit. Les agences d’évaluation du crédit gèrent le dossier de crédit de chaque consommateur au pays.
Les créanciers et fournisseurs de service transmettent régulièrement (souvent chaque mois) les données à Equifax et TransUnion : soldes, paiements, ouvertures ou fermetures de comptes, incidents. Chaque nouveau paiement, demande de crédit ou retard vient modifier le contenu du dossier.
Les bureaux de crédit mettent à jour votre cote chaque mois à partir de ces nouvelles données. La mise à jour n’est pas en temps réel : certaines informations peuvent prendre plusieurs semaines avant d’apparaître. La Loi sur les agents d’évaluation du crédit au Québec encadre la collecte, la conservation et la communication de ces renseignements. L’Autorité des marchés financiers veille au respect de son application par les bureaux de crédit, R9 durant le processus et R7 lorsqu’elle est entirement exécutée.
Le rôle d’Equifax et de TransUnion
Equifax Canada et TransUnion Canada sont les deux principaux bureaux de crédit qui tiennent les dossiers des consommateurs au Québec et partout au Canada. Ils reçoivent des données de centaines d’institutions : banques, coopératives, entreprises de cartes de crédit, détaillants, compagnies de télécom, assureurs.
Chaque bureau calcule sa propre cote selon ses modèles statistiques, ce qui explique les différences possibles entre les deux rapports. Ces entreprises doivent se conformer à la loi sur la protection du consommateur, à la loi sur la protection des renseignements personnels et à la réglementation québécoise en matière de crédit.
Qui peut consulter votre dossier de crédit ?
Institutions financières, locateurs, fournisseurs de services (télécom, électricité), compagnies de cartes de crédit, certains employeurs et assureurs peuvent consulter votre dossier dans des conditions précises. Les propriétaires peuvent consulter votre dossier avant de louer.
Un mauvais dossier peut même affecter votre capacité à obtenir un emploi. Votre autorisation est requise avant toute enquête. Ce consentement doit être valide, éclairé et limité dans le temps. Chaque enquête est inscrite au dossier avec le nom de l’entreprise et la date.
Les enquêtes fermes (lorsqu’un prêteur vérifie votre dossier pour une demande de crédit) peuvent affecter la cote. Les enquêtes douces (votre propre consultation, par exemple) n’ont aucun impact négatif.
Comment consulter gratuitement son dossier de crédit ?
La loi canadienne vous permet d’obtenir votre dossier de crédit gratuitement, sans obligation de souscrire à un abonnement payant.
- Vous pouvez consulter votre dossier auprès d’Equifax Canada et de TransUnion Canada séparément. Il est conseillé de vérifier les deux, car ils ne contiennent pas toujours les mêmes données.
- Vous pouvez obtenir votre dossier de crédit gratuitement en ligne, par la poste, ou en personne dans certaines provinces, avec une vérification d’identité.
Conservez la date de votre demande et les numéros de référence pour faciliter tout suivi ou contestation. Vérifier votre propre dossier n’a aucun effet négatif sur votre cote. Faites-le au moins une fois par année, ou après tout incident de vol de données ou de fraude.
Comment lire et comprendre son rapport de crédit ?
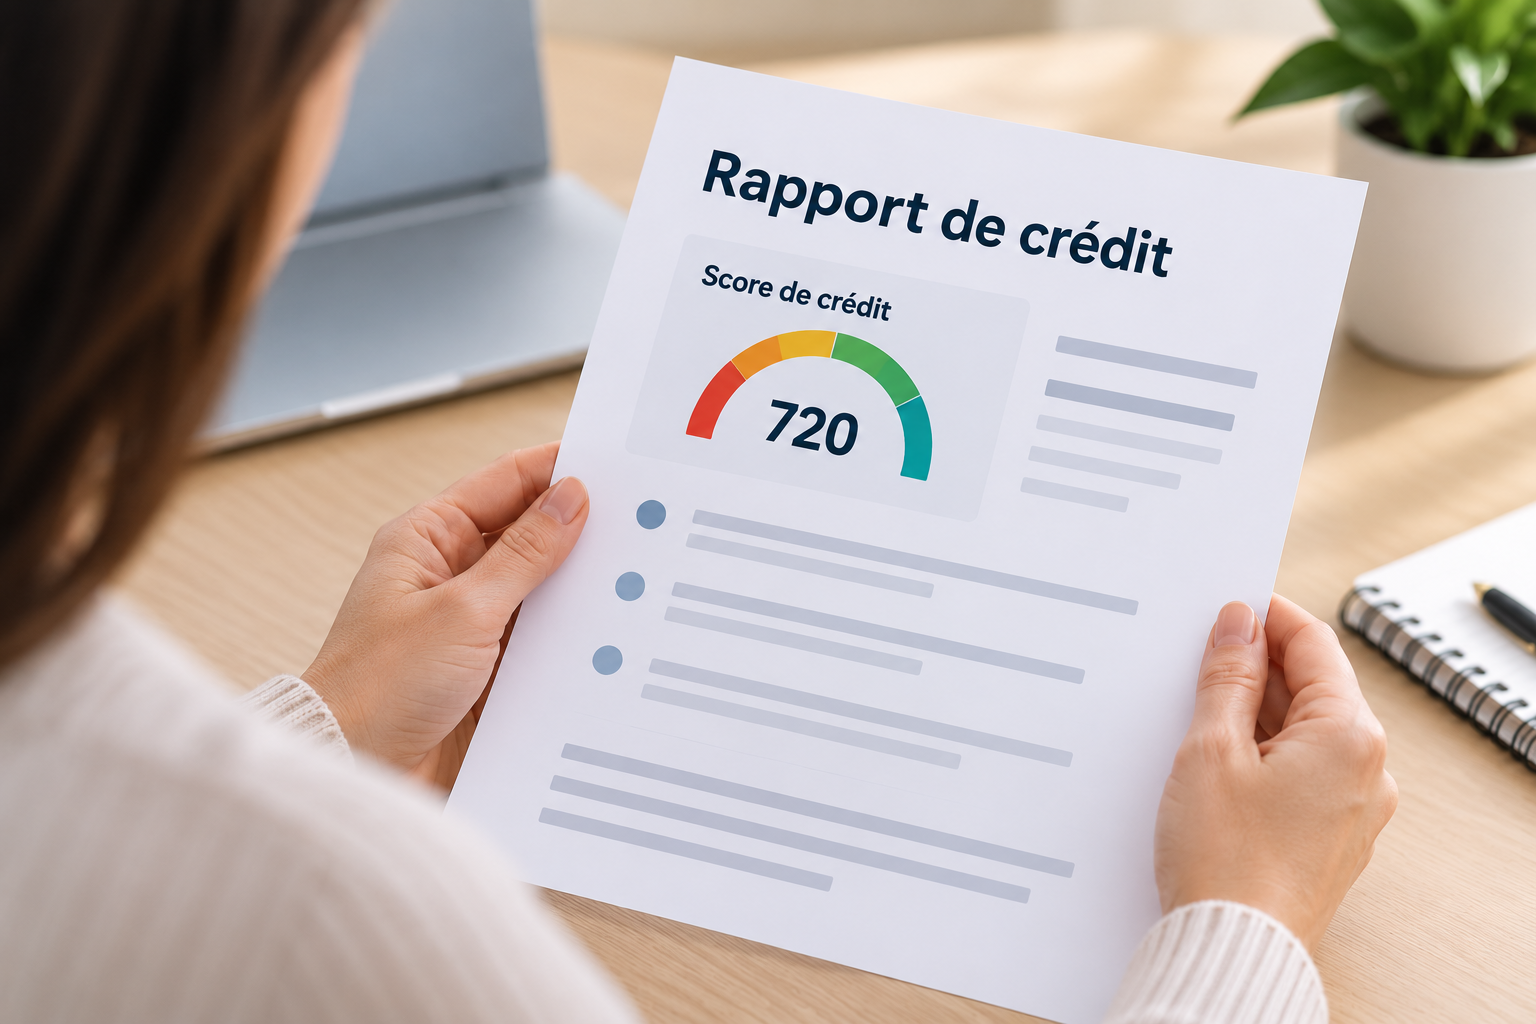
Consulter votre dossier ne suffit pas : il faut aussi comprendre votre dossier et les codes qu’il contient.
La première page résume généralement vos renseignements personnels et parfois un aperçu de votre pointage. Vient ensuite le sommaire des comptes, puis le détail de chaque ligne : type de compte, limite, solde, historique de paiements, suivi de la section des enquêtes et des inscriptions publiques.
Éléments à vérifier en priorité : orthographe de votre nom, adresses, comptes que vous ne reconnaissez pas, retards que vous jugez erronés.
Codes courants : R1 = paiements à temps, R3 = retard de 60 jours, R9 = mauvaise dette ou compte en recouvrement. Les comptes à tempérament utilisent un système analogue (I1 à I9).
Exemple fictif : une ligne pourrait afficher « Carte Visa – Limite 5 000 $ – Solde 1 200 $ – R1 – Ouvert depuis 2019 ». Si vous voyez plutôt R3 et que vous n’avez jamais été en retard, c’est une erreur à contester. Les erreurs dans votre dossier de crédit peuvent être contestées auprès de l’agence concernée.
Quelle est la différence entre dossier et cote de crédit ?
Le dossier de crédit est l’ensemble détaillé de vos antécédents financiers liés au crédit, un peu comme un dossier médical, mais pour vos finances. Il contient des informations sur votre niveau d’endettement et vos habitudes de paiement.
La cote de crédit (ou pointage de crédit) est une valeur numérique. Elle varie entre 300 et 900 et est calculée à partir de votre dossier. Votre cote de crédit est calculée à partir de votre dossier de crédit et change souvent chaque mois selon vos paiements récents, votre taux d’utilisation et la durée de votre historique. Le taux d’utilisation du crédit est un facteur important pour votre cote de crédit : il est recommandé de maintenir votre taux d’utilisation en dessous de 30 %.
Une bonne cote de crédit indique une gestion responsable du crédit. Les prêteurs regardent à la fois votre cote et les détails de votre dossier pour rendre leur évaluation.
Deux personnes peuvent avoir la même cote mais un dossier très différent : l’une avec des comptes stables, l’autre avec d’anciens retards. Le dossier de crédit peut affecter le montant que vous êtes autorisé à emprunter, et un dossier de crédit négatif peut augmenter vos taux d’intérêt.
Combien de temps les informations restent-elles au dossier ?
Les informations restent dans votre dossier de crédit pendant 7 ans pour la plupart des éléments négatifs (retards importants, comptes en recouvrement), calculés à partir de la date du dernier événement. Les renseignements de référence (nom, adresses, comptes fermés sans problème) peuvent rester plus longtemps, parfois jusqu’à 10 ou 20 ans selon le bureau.
Une première faillite personnelle est inscrite environ 6 à 7 ans après la libération.
Une proposition de consommateur reste inscrite environ 3 ans après la fin de l’entente ou 6 à 7 ans après le dépôt, selon la première échéance atteinte.
Les règles précises peuvent évoluer : vérifiez les délais actuels sur les sites d’Equifax et de TransUnion pour 2025–2026.
Comment corriger une erreur dans son dossier de crédit ?
Vous avez le droit légal de faire rectifier toute information inexacte, incomplète ou périmée dans votre dossier.
- Consultez votre rapport auprès d’Equifax ou de TransUnion.
- Repérez l’erreur (mauvaise adresse, compte inconnu, retard erroné).
- Rassemblez vos preuves : relevés bancaires, lettres de l’institution, chèques encaissés, jugement de cour si applicable.
- Déposez une demande de rectification en ligne, par poste ou par téléphone, idéalement avec une trace écrite (courriel ou lettre recommandée).
Les bureaux de crédit doivent répondre à votre demande dans 30 jours. Si le bureau refuse la correction, il doit fournir des explications et vous informer de vos recours auprès de la Commission d’accès à l’information du Québec ou de l’Autorité des marchés financiers.
Vous pouvez aussi inscrire une « déclaration du consommateur » à votre dossier pour exposer votre version des faits, à condition qu’elle reste factuelle.
Quel est l’effet d’une faillite ou d’une proposition de consommateur sur le dossier ?
Une faillite personnelle entraîne une inscription très négative (cote R9) et fait chuter fortement votre pointage. Un mauvais dossier de crédit peut entraîner des refus de prêt.
Elle reste inscrite environ 6 à 7 ans après la libération, ce qui rend plus difficile l’obtention d’un prêt important comme une hypothèque.
Une proposition de consommateur est une entente légale supervisée par un syndic autorisé en insolvabilité. Vous remboursez une partie de vos dettes sur 3 à 5 ans. Elle figure au dossier avec une cote R7 et peut être perçue un peu plus favorablement que la faillite par certains prêteurs.

Un dossier démontrant des paiements réguliers signale un emprunteur à faible risque. Après la fin d’une faillite ou d’une proposition, il est tout à fait possible de rebâtir sa cote progressivement : petites cartes de crédit sécurisées, paiements à temps, faible utilisation.
Améliorer votre cote de crédit peut prendre de 3 à 12 mois selon votre situation de départ. Votre dossier de crédit influence l’octroi de prêts et de crédits, mais votre situation actuelle ne définit pas votre avenir.
Mieux comprendre son dossier de crédit pour prendre les bonnes décisions
Votre dossier de crédit reflète vos antécédents de remboursement et peut influencer votre accès à certains produits financiers. Le consulter régulièrement permet de vérifier l’exactitude des informations, de repérer d’éventuelles erreurs et de mieux comprendre les éléments qui peuvent affecter votre cote de crédit.
Si votre dossier de crédit est affecté par des retards de paiement ou des dettes difficiles à rembourser, Groupe Leblanc Syndic peut vous accompagner pour évaluer votre situation financière et déterminer les solutions d’endettement qui pourraient vous convenir. Une première consultation est gratuite, confidentielle et sans engagement.
Les réponses à vos questions
Q1 : Est-ce que consulter votre dossier fait baisser votre cote de crédit ?
Non. Votre propre consultation est une enquête douce, sans impact sur votre cote. Consultez-le aussi souvent que nécessaire en toute sécurité.
Q2 : À partir de quel pointage a-t-on une bonne cote au Canada ?
À titre indicatif : 660–724 est considéré comme bon, 725–759 très bon, et 760 et plus excellent. Ces fourchettes peuvent varier selon le modèle utilisé par le bureau.
Q3 : Que faire si vous n’avez pas de dossier ou très peu d’historique ?
Commencez par une carte de crédit garantie, une petite marge ou un service de cellulaire dont les paiements sont rapportés au bureau. Avec le temps et des paiements réguliers, votre dossier et votre cote se construiront. L’Ontario et le Québec offrent les mêmes options à cet égard.
Q4 : Quelle est la différence entre cote de crédit et pointage de crédit ?
En pratique, ces deux termes désignent la même chose : la valeur numérique calculée à partir de votre dossier. L’application du terme peut varier selon l’institution, mais le résultat est identique.
Q5 : À quelle fréquence vérifier son dossier ?
Au moins une fois par année, et systématiquement après un vol de données ou une situation suspecte.
Tableau montrant la signification des lettres de la cote de crédit


Bonjour
J’aimerais savoir comment gérer la situation suivante
Mon conjoint a fait une proposition de crédit il y a 2 ans mAintenant tout va pour le mieux
Nous ai
Aimerions déménager et le propriétaire veux faire une enquête de crédit
Bonjour Sue,
Merci pour votre message.
Appelez-nous au 1 877 961 0008 et nous répondrons à toutes vos questions! Passez une belle journée!